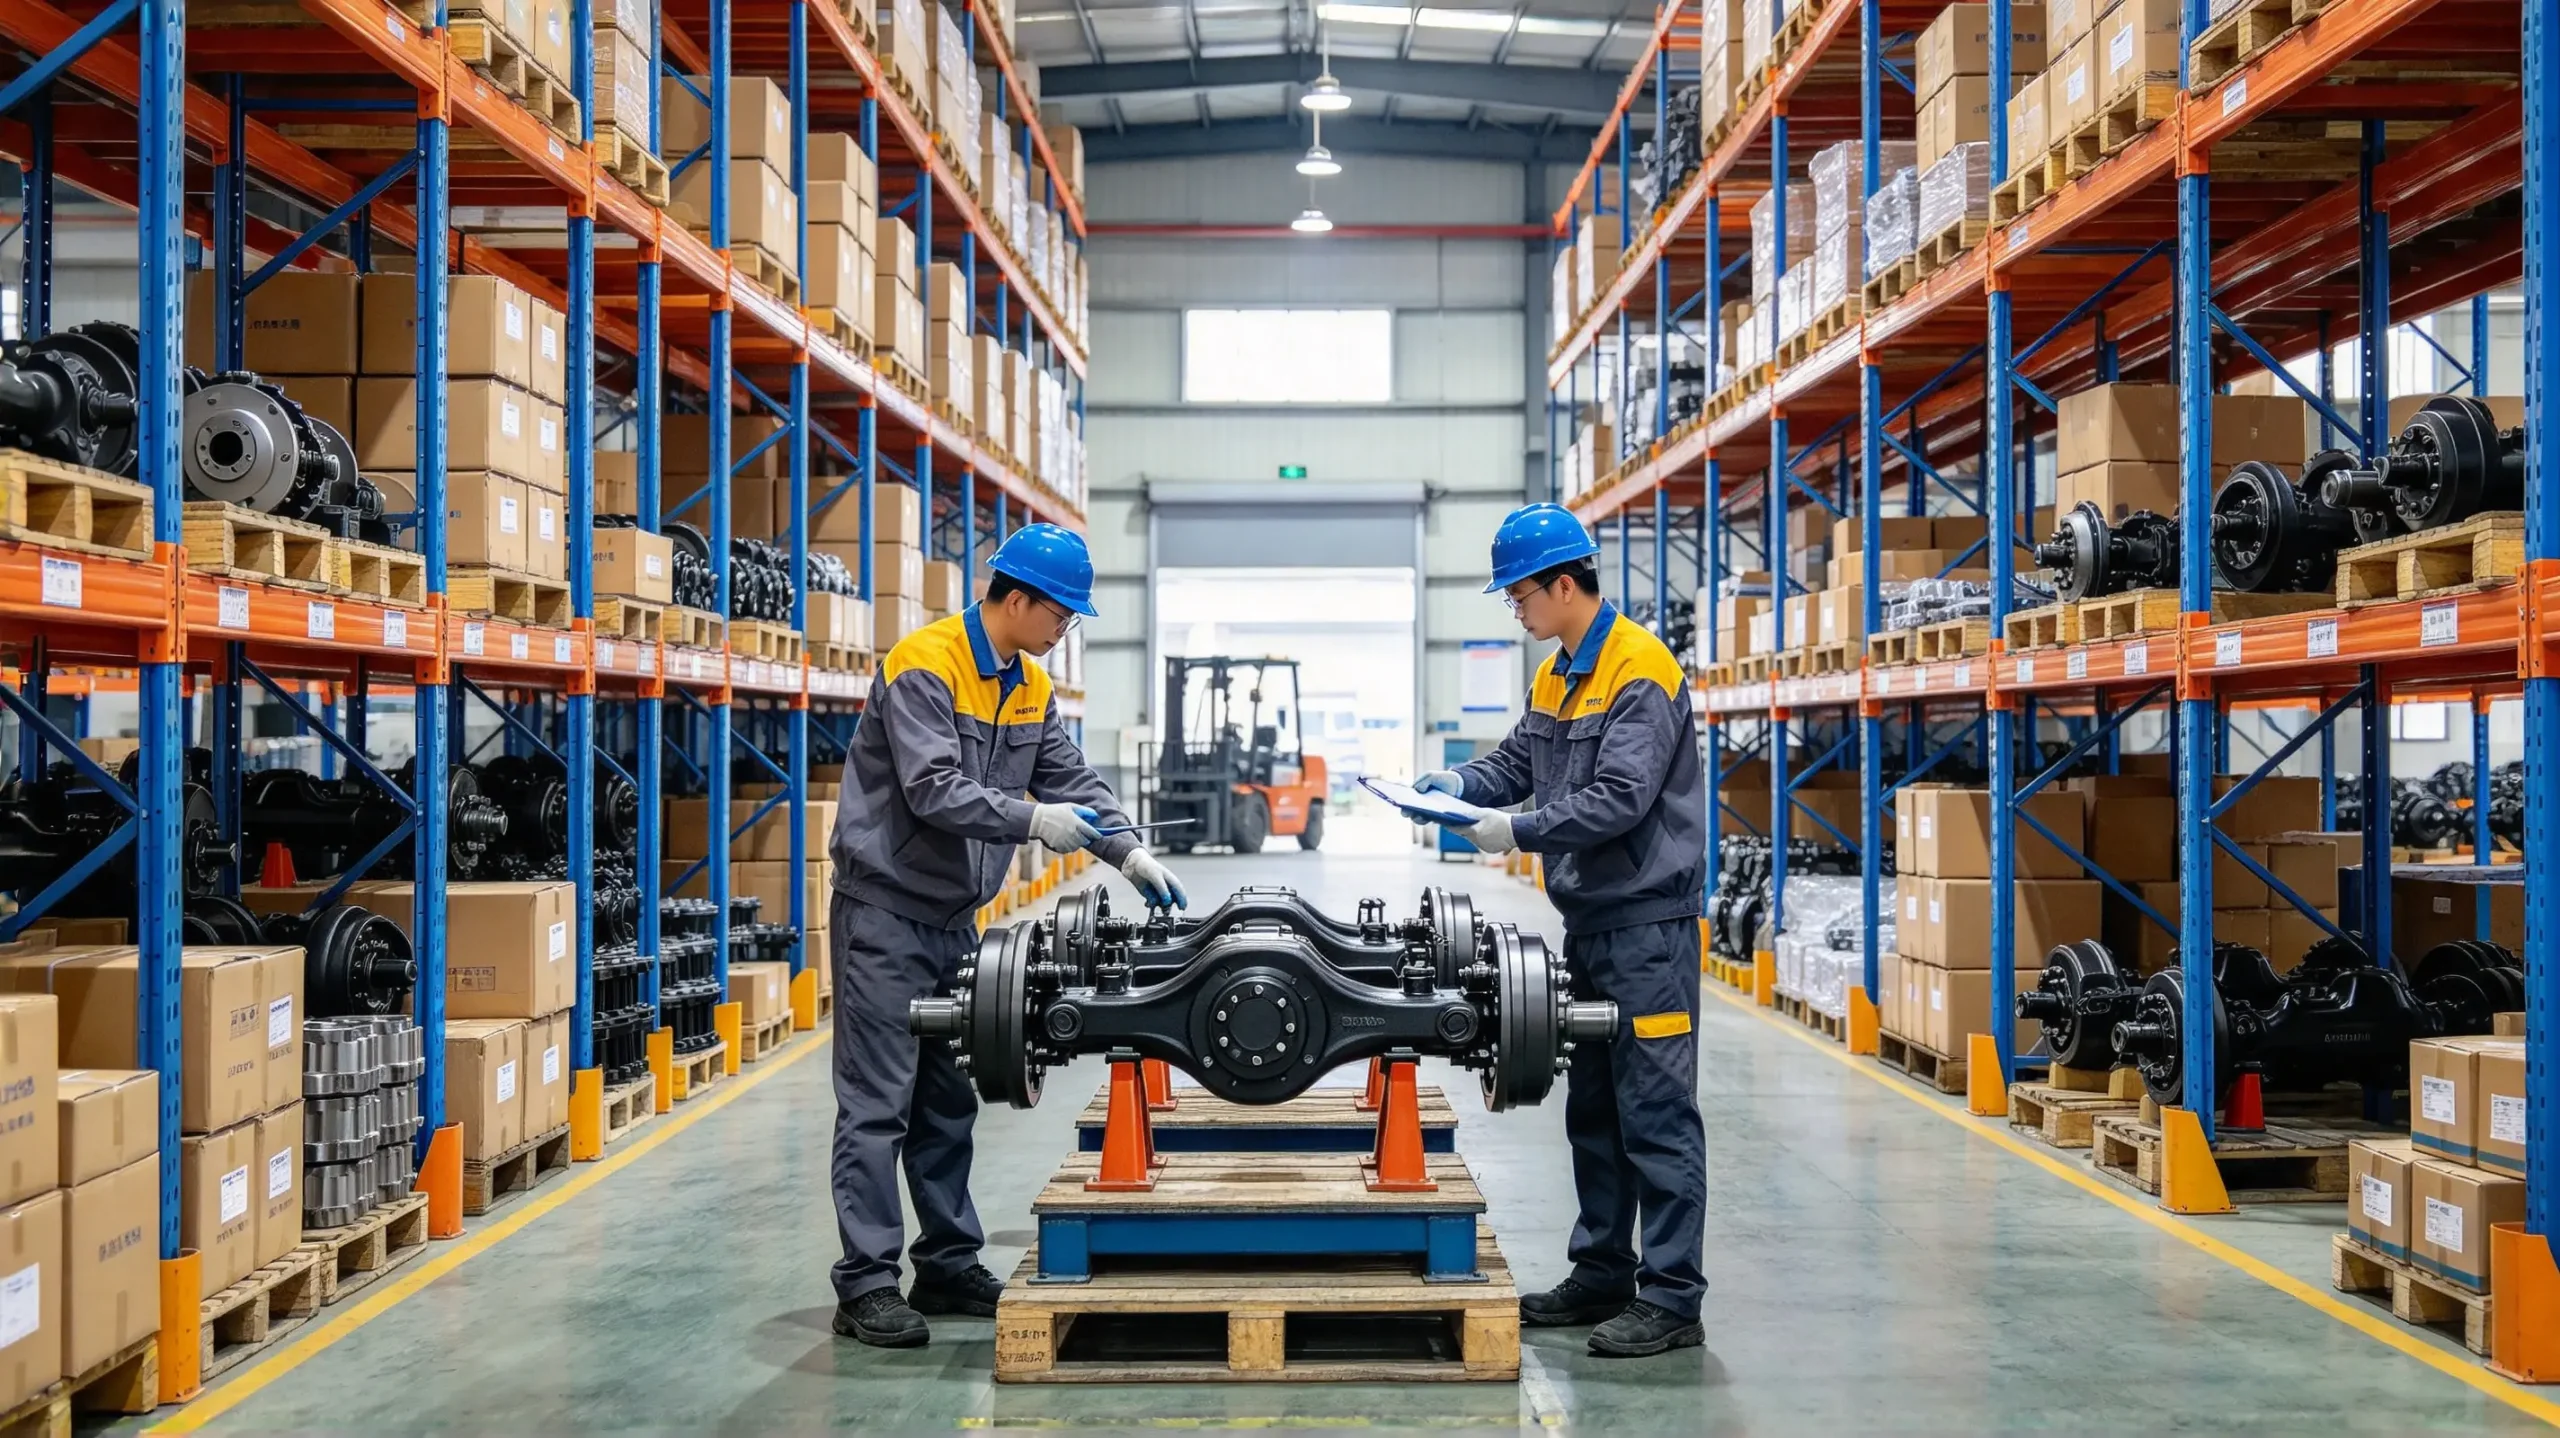
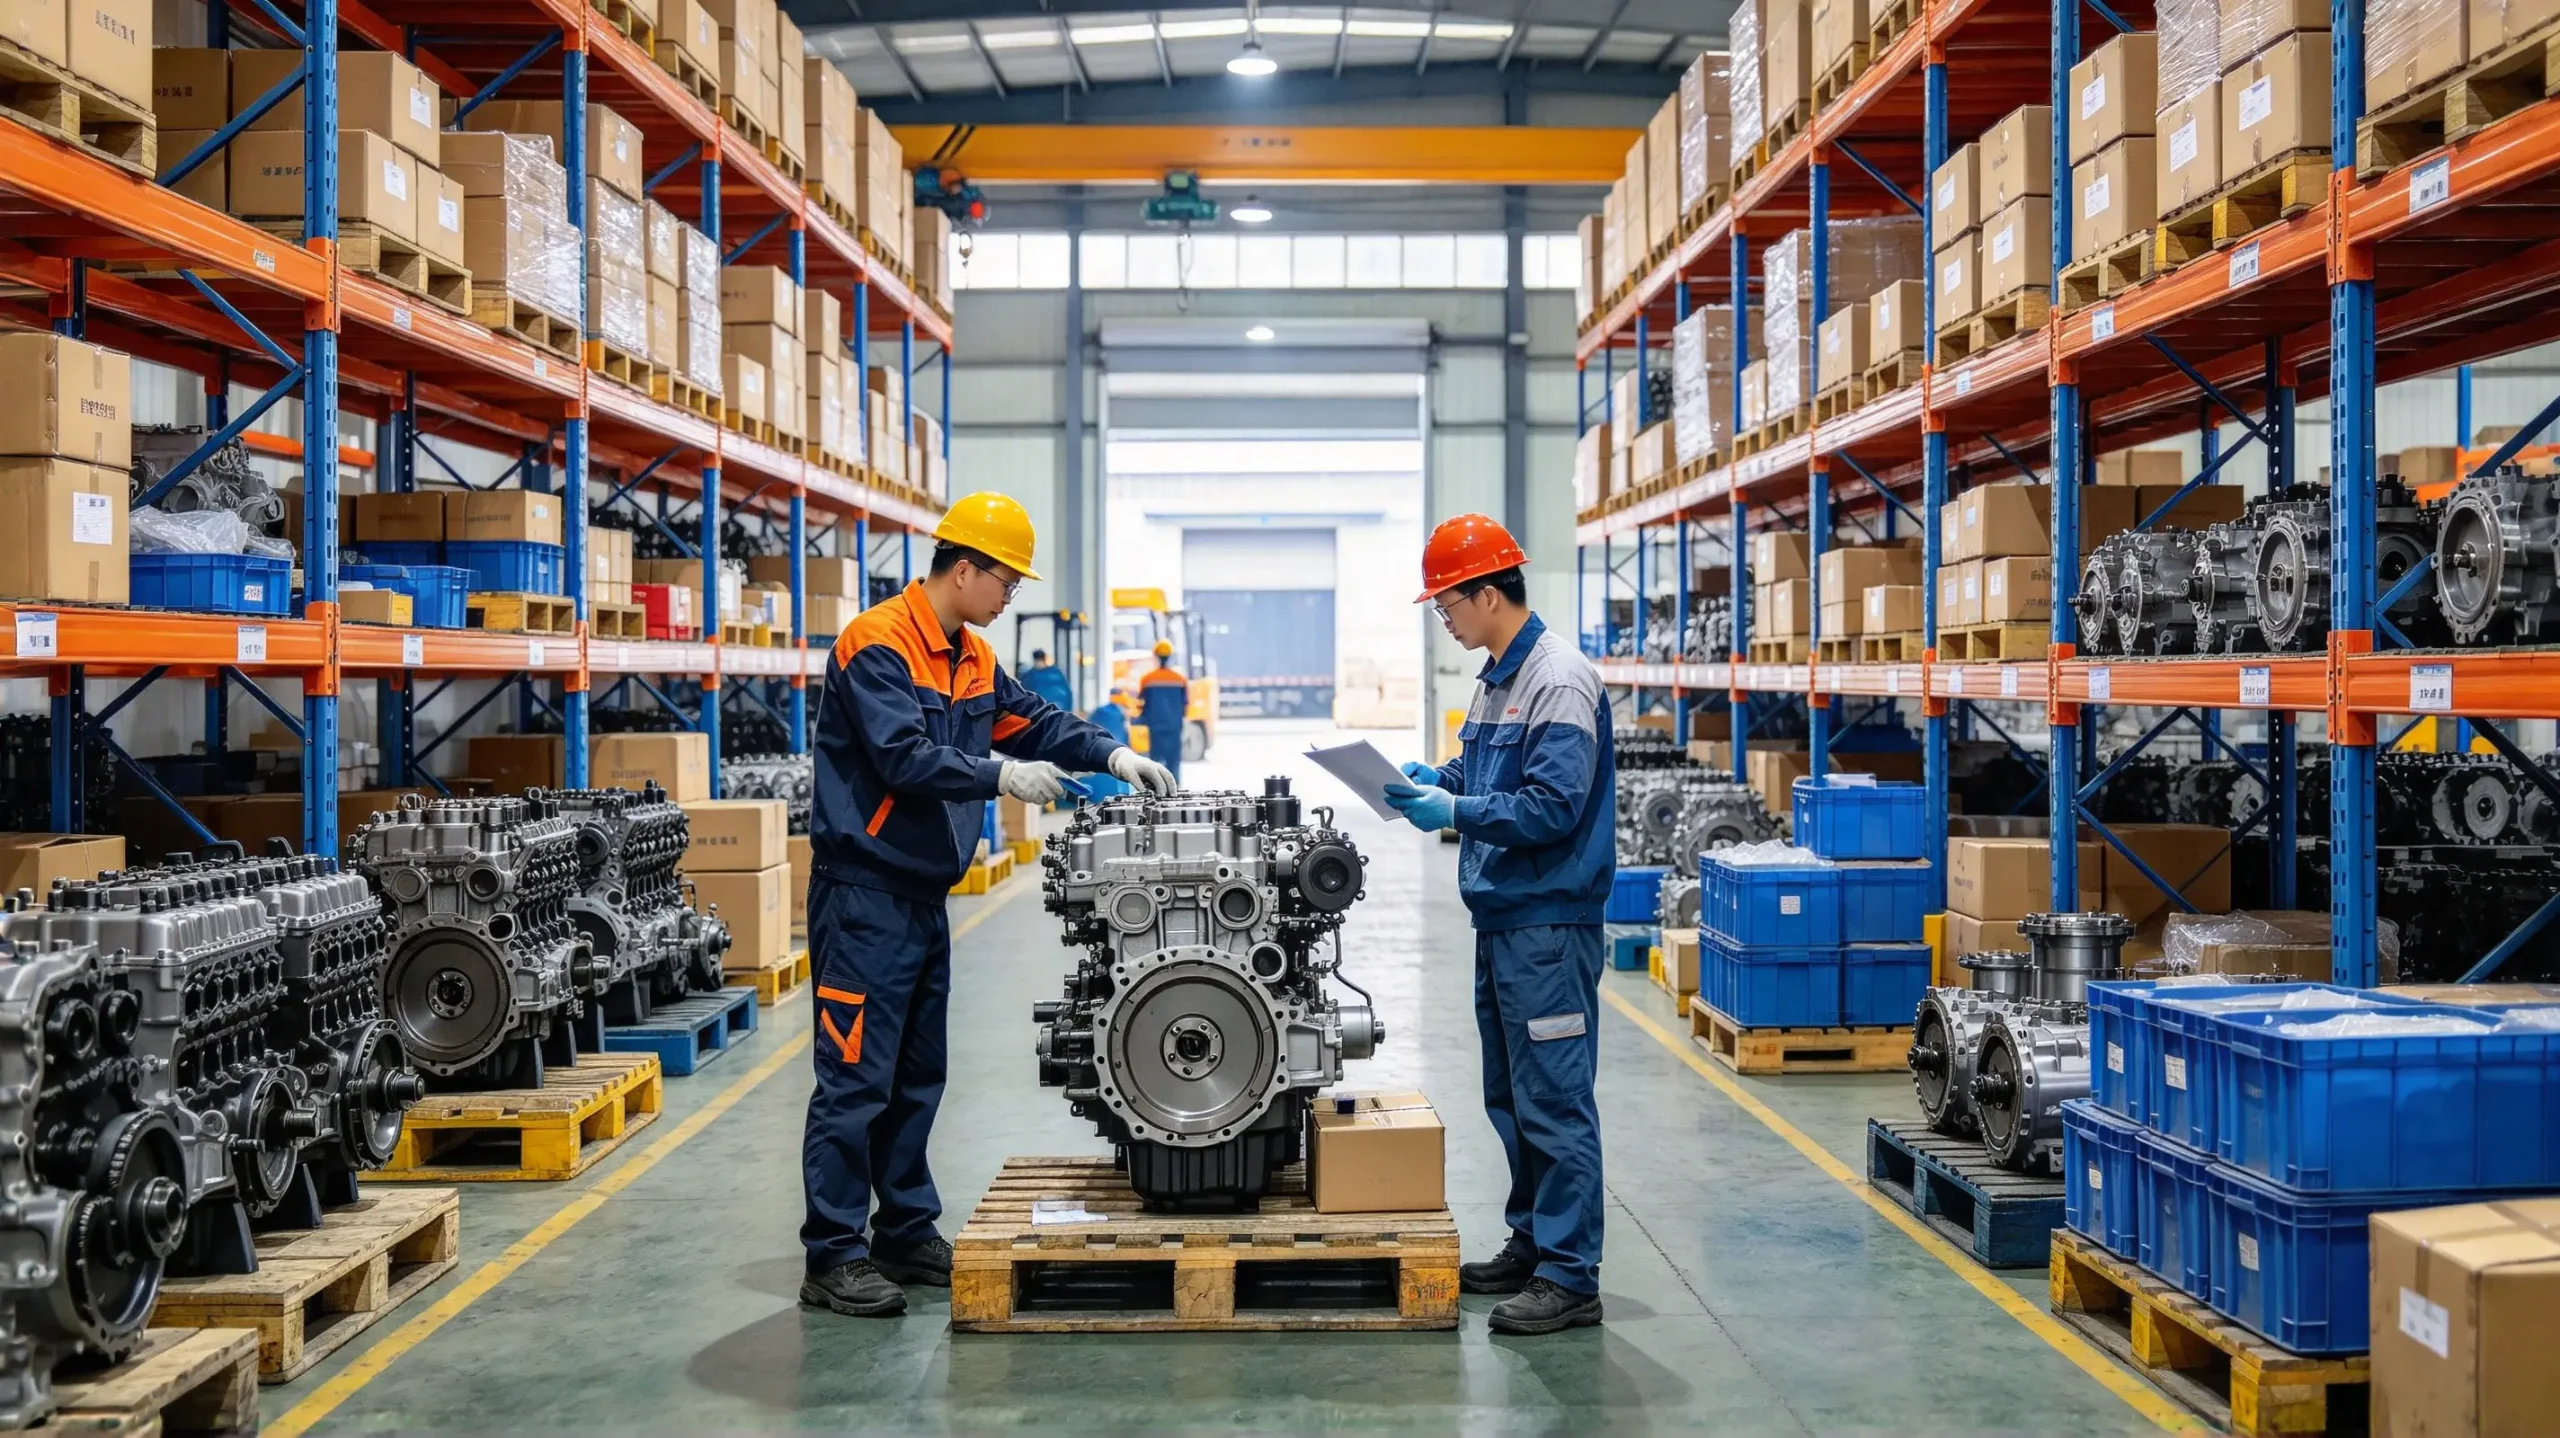
Купити запчастини до SITRAK: кредит
2026-07-19
- Чому лізинг та кредит на запчастини SITRAK - це стратегічне рішення для автопарку
- Економіка простою: коли кредит на запчастини вигідніший від готівкової оплати
- Які запчастини для SITRAK доцільно купувати у кредит
- Вимоги банків та лізингових компаній до позичальника
- Покроковий алгоритм оформлення угоди
- Лізинг vs Кредит: що вибрати для закупівлі запчастин?
- Ризики та як їх мінімізувати
- Як вибрати надійного постачальника запчастин SITRAK
- Чому надійність постачальника критична при кредитуванні: приклад ТОВ «Цзінань Метлід Авто»
- Часті питання
- Висновок: Управління фінансами як конкурентна перевага
Чому лізинг та кредит на запчастини SITRAK - це стратегічне рішення для автопарку
Проста вантажівка SITRAK через відсутність однієї деталі може коштувати власнику від 50 000 до 150 000 рублів на добу втраченої вигоди. В умовах високої вартості капіталу та необхідності підтримувати безперервність вантажоперевезень, класична схема «накопичував — купив» перестала бути ефективною. ЗапитКупити запчастини до SITRAK: кредитсьогодні відображає не просто бажання отримати відстрочку платежу, а потребу у грамотному управлінні оборотним капіталом підприємства.
Ми працюємо з постачальниками важких вантажівок китайського виробництва понад десять років і бачили еволюцію ринку запасних частин. Якщо п'ять років тому власники C7H та G7 боялися використати фінансові інструменти для закупівлі розхідників, то сьогодні це стандарт галузі. Кредитування або лізинг великих партій запчастин дозволяє заморозити менше власних коштів, зберегти ліквідність для виплати зарплат та палива, та при цьому забезпечити склад необхідними компонентами.
У цій статті ми розберемо механіку фінансування під закупівлю комплектуючих SINOTRUK SITRAK. Ми не даватимемо абстрактних порад. Ви дізнаєтесь, які саме деталі вигідно брати в кредит, як розрахувати реальну ставку з урахуванням інфляції, які документи вимагатиме банк чи лізингова компанія, та як уникнути прихованих комісій. Наш досвід показує, що правильно структурована угода знижує загальну вартість автопарку на 12-18% за рік.
Економіка простою: коли кредит на запчастини вигідніший від готівкової оплати
Багато керівників транспортних компаній помилково вважають, що кредит завжди дорожчий за готівковий розрахунок через відсотки. Це поверховий погляд, який не враховує альтернативну вартість грошей. Давайте порахуємо на конкретному прикладі нашої практики.
Уявіть, що вашому автопарку з 20 тягачів SITRAK C7H потрібен капітальний ремонт двигунів WP13. Загальна сума замовлення оригінальних поршневих груп, вкладишів та прокладок складає 4 мільйони рублів. Якщо ви платите готівкою, ці гроші безповоротно йдуть з обігу. Якщо ви берете товарний кредит на 6 місяців під 20% річних (що є реалістичною ставкою для МСБ в поточних умовах), ви переплатите близько 400 000 рублів відсотків.
Однак якщо ці 4 мільйони рублів залишаються на вашому розрахунковому рахунку, вони можуть працювати. Наприклад, забезпечуючи закупівлю палива зі знижкою за обсяг або фінансуючи новий контракт, який принесе маржу 15% за той же період. І тут прибуток від використання вільних коштів становитиме 600 000 рублів. Віднімаємо відсотки за кредитом (400 000 рублів) та отримуємо чисту вигоду в 200 000 рублів. Крім того, ви отримуєте запчастини відразу, не чекаючи накопичення повної суми, що запобігає простій технікі.
Ключовий фактор тут – швидкість відновлення техніки. Один із наших клієнтів, перевізник будівельних матеріалів, зіткнувся із ситуацією, коли три тягачі встали через виходи з ладу турбокомпресорів. Очікування накопичення коштів зайняло б два тижні. За цей час компанія втратила великий тендер. Оформивши експрес-кредитування у постачальника вони отримали деталі за 3 дні. Штрафи за зрив поставки становили б 300 000 рублів, а відсотки за кредитом - лише 15 000 рублів. Вибір був очевидним.
Рекомендація:Перед подачею заявки розрахуйте вартість години простою вашої техніки. Якщо сума відсотків за кредитом за термін ремонту менша, ніж потенційні збитки від простою або втрачений прибуток від обігу коштів, фінансування економічно виправдане.
Які запчастини для SITRAK доцільно купувати у кредит
Не всі позиції в каталозі SINOTRUK однаково підходять для фінансового лізингу чи кредитування. Банки та лізингові компанії охочіше фінансують закупівлі дорогих вузлів із тривалим терміном служби та високою ліквідністю. Ми виділили три категорії деталей, які найвигідніше включати в кредитні договори.
1. Силові агрегати та великі вузли трансмісії
Двигуни Weichai WP13, коробки передач Fast Gear (наприклад, моделі 12JSDX240B) та провідні мости AC16 – це найдорожчі компоненти. Вартість одного двигуна в зборі може досягати 15-2 мільйонів рублів. Купівля таких агрегатів "з коліс" сильно б'є по касі. Вони мають чіткий серійний номер, легко ідентифікуються і можуть бути заставою. Термін служби цих вузлів становить сотні тисяч кілометрів, тому їхня амортизація розтягується в часі, збігаючись із графіком платежів за кредитом.
2. Пакети технічного обслуговування (ТО) на парк
Закупівля фільтрів, масел, гальмівних колодок та ременів ГРМ на рік вперед для автопарку. Хоча кожна окрема позиція коштує недорого, сукупний чек на 20-50 машин обчислюється мільйонами. Постачальники часто готові надати розстрочку або кредитну лінію під такий обсяг, оскільки це гарантує збут. Для покупця це захист від інфляції: ви фіксуєте ціну сьогодні, а платите завтра, коли знецінилися гроші.
3. Кузовні деталі та елементи кабіни після ДТП
Ситуації з аварійними ушкодженнями кабін SITRAK трапляються регулярно. Заміна кабіни, бампера, оптики та скла – це непередбачені витрати. Страхові виплати можуть затримуватись на місяці. Кредитування дозволяє провести ремонт негайно, повернути машину на лінію, а розплатитися зі страховим відшкодуванням пізніше. Тут важливою є швидкість схвалення заявки, тому краще мати попередньо схвалену кредитну лінію у постачальника.
Важливо розуміти, що дрібні розхідники на кшталт лампочок чи хомутів не варто включати до окремих кредитних договорів через високі транзакційні витрати оформлення. Їх краще купувати у межах загального ліміту товарного кредиту.
Вимоги банків та лізингових компаній до позичальника
Щоб успішно пройти процедуру схвалення на запит «Купити запчастини для SITRAK: кредит», необхідно підготувати компанію. Фінансові інститути оцінюють не тільки вашу платоспроможність, а й якість активу (запчастин). Ми зібрали основні вимоги, які мають наші клієнти.
- Строк діяльності:Більшість програм вимагає, щоб компанія працювала на ринку щонайменше 6–12 місяців. Новим ІП чи ТОВ отримати фінансування на специфічні запчастини складніше.
- Відсутність прострочень:Кредитна історія має бути чистою. Навіть одне технічне прострочення з податку чи іншого кредиту може стати причиною відмови або підвищення ставки на 3-5%.
- Підтвердження цільового використання:Вам знадобиться надати специфікацію замовлення від офіційного дилера або перевіреного постачальника запчастин SINOTRUK. Документ має містити артикули, кількість та вартість кожної позиції.
- Запорука або порука:Для сум понад 1-2 мільйони рублів часто потрібна застава. Їм можуть виступати самі запчастини, що закуповуються (якщо вони марковані і зберігаються на складі, що охороняється), інші автомобілі в парку або нерухомість. Альтернатива - порука власника бізнесу.
Особлива увага приділяється відповідності запчастин до стандартів. Якщо ви замовляєте неоригінальні аналоги, банк може зажадати експертизу якості. Оригінальні запчастини SINOTRUK, що мають сертифікати відповідності ГОСТ або ЄАС, проходять перевірку швидше, тому що їхня ринкова вартість стабільна та передбачувана.
Порада експерта:Заздалегідь зверніться до постачальника комерційної пропозиції з печаткою та підписом. Цей документ стане основою вашої заявки до банку. Чим детальніше специфікація (із зазначенням OEM-номерів), тим вища довіра кредитора.
Покроковий алгоритм оформлення угоди
Процес отримання фінансування на запчастини відрізняється від звичайного споживчого кредиту. Тут задіяні три сторони: покупець (ви), продавець (постачальник запчастин) та кредитор (банк або лізингова компанія). Нижче наведено перевірений алгоритм дій.
- Формування потреби та вибір постачальника.
Спершу визначте точний список необхідних деталей. Використовуйте VIN-код автомобіля для вибору через електронний каталог SITRAK. Помилка в одному артикулі може призвести до того, що кредитор відмовиться фінансувати товар, що «не підходить». Виберіть постачальника, який працює з юридичними особами та готовий надати документи для банку. Перевірте наявність сертифікатів на продукцію.
- Отримання комерційної пропозиції (КП).
Запитайте у постачальника офіційне КП. У ньому мають бути зазначені: повна вартість, умови доставки (Incoterms), терміни поставки та гарантія. Перевірте, що ціна фіксована на період розгляду заявки (зазвичай 5-10 днів). Якщо ціна плаває, банк може вимагати збільшення суми кредиту, що затягне процес.
- Вибір фінансової програми та подання заявки.
Зверніться до банку, де у вас відкрито розрахунковий рахунок, або до партнерських лізингових компаній постачальника. Заповніть анкету. Додайте КП, бухгалтерську звітність за останній квартал та паспортні дані керівників. Вкажіть мету кредиту: "Закупівля товарно-матеріальних цінностей (запасних частин) для основного виду діяльності".
- Оцінка ризику та схвалення.
Банк перевіряє вашу фінансову стабільність. На цьому етапі можуть вимагати додаткові документи: договори з контрагентами, що підтверджують виручку, або довідки про відсутність заборгованостей. Термін розгляду зазвичай становить від 1 до 3 робочих днів. Для експрес-програм – кілька годин.
- Підписання договору та оплата постачальнику.
Після схвалення підписується кредитний договір та договір купівлі-продажу. Банк перераховує гроші безпосередньо з цього приводу постачальника (безготівковий розрахунок). Ви не отримуєте грошей на руки. Постачальник, отримавши оплату, відвантажує запчастини. Важливо контролювати момент переходу права власності: зазвичай він настає у момент підписання товарно-транспортної накладної (ТТН).
- Приймання товару та початок виплат.
Прийміть запчастини на своєму складі. Перевірте цілісність упаковки та відповідність артикулів. Підпишіть акт приймання-передачі. З цього моменту починається відлік періоду пільгового погашення (якщо він передбачено) або перших платежів за графіком. Зберігайте всі документи для бухгалтерії та можливої перевірки банком.
Часта помилка на етапі 5: покупці намагаються отримати гроші на свій рахунок, щоб потім самим перевести їх постачальнику. Банки рідко погоджуються цього через ризик нецільового використання коштів. Наполягайте на прямій оплаті постачальнику – це прискорить угоду.
Лізинг vs Кредит: що вибрати для закупівлі запчастин?
Вибір між класичним кредитом та лізингом залежить від вашої податкової стратегії та масштабів закупівлі. Для розуміння відмінностей ми підготували порівняльну таблицю.
| Параметр | Товарний кредит | Лізинг запчастин |
|---|---|---|
| Право власності | Переходить до покупця одразу після оплати | Залишається у лізингодавця до кінця терміну договору |
| Податкові пільги | Відсотки включаються до витрат (зменшують базу оподаткування) | Лізингові платежі повністю відносяться на собівартість плюс прискорена амортизація |
| Вимоги до позичальника | Більш суворі, важливий баланс та активи | Більш гнучкі, фокус на грошовому потоці |
| Швидкість оформлення | Середня (1-3 дні) | Висока (часто 1 день, особливо у captive-лізингів) |
| Гнучкість графіка | Жорсткий графік ануїтетних платежів | Можливість сезонного графіка (платежі лише у високі сезони) |
| Підсумкова вартість | Нижче за рахунок можливості дострокового погашення без штрафів | Вище через комісію лізингодавця, але компенсується податковими пільгами |
Якщо ваша компанія є платником ПДВ та має високий прибуток, лізинг може бути вигіднішим за рахунок зниження податку на прибуток. Ви списуєте лізингові платежі до витрат, тим самим зменшуючи податкову базу. Кредит же дає вам право власності одразу, що важливо, якщо ви плануєте швидко перепродати запчастини або використовувати їх як заставу в інших угодах.
Для разових закупівель дрібних партій найчастіше використовують кредит чи розстрочку від постачальника. Для регулярного забезпечення великого парку протягом року вигідніше укласти рамковий лізинговий договір із відновлюваним лімітом.
Ризики та як їх мінімізувати
Фінансування закупівель несе певні ризики, які потрібно враховувати заздалегідь. У нашій практиці були випадки, коли неуважність до деталей контракту призводила до фінансових втрат.
Ризик 1: Валютні коливання.
Багато запчастин для SITRAK, навіть якщо вони виготовлені в Китаї, прив'язані в прайс-листах до долара або юаня. Якщо курс різко зросте між моментом схвалення кредиту та моментом оплати, суми кредиту може вистачити.
Рішення:Фіксуйте ціну у рублях у договорі з постачальником. Або використовуйте хеджування валютних ризиків, якщо сума угоди дуже велика.
Ризик 2: Невідповідність якості.
Ви взяли кредит під оригінальні запчастини, а постачальник привіз дешевий аналог низької якості. Банк все одно вимагатиме повернення кредиту, а вам доведеться позиватися до постачальника.
Рішення:Включіть у кредитний договір умову про те, що оплата здійснюється лише після приймання товару та підтвердження його відповідності специфікації. Використовуйте акредитив чи escrow-рахунок, якщо постачальник ненадійний.
Ризик 3: Штрафи за дострокове погашення.
Деякі банки включають приховані комісії за дострокове повернення боргу. Якщо у вас з'явилися вільні гроші і ви хочете закрити кредит раніше терміну, щоб заощадити на відсотках, ви можете зіткнутися зі штрафом 1-2% від залишку боргу.
Рішення:Уважно читайте розділ «Дострокове погашення» у договорі. Вимагайте виключення штрафів або їхньої мінімізації на етапі переговорів.
Ми завжди рекомендуємо тримати резервний фонд у розмірі 10% від суми щомісячного платежу на випадок касових розривів. Це збереже вашу кредитну історію чистою.
Як вибрати надійного постачальника запчастин SITRAK
Успіх угоди щодо фінансування на 50% залежить від надійності постачальника. Банк може схвалити вам кредит, але якщо постачальник зірве терміни або збанкрутує, ви залишитеся з боргом та без запчастин. При виборі партнера звертайте увагу на такі критерії:
- Статус авторизованого дилера.Працюйте тільки з компаніями, які мають прямі контракти із SINOTRUK або великими дистриб'юторами. Попросіть показати дилерський сертифікат.
- Наявність власного складу.Компанії-перекупники, які працюють «на замовлення», збільшують терміни постачання. Для кредитної угоди важлива передбачуваність. Наявність складу РФ означає, що запчастини фізично доступні.
- Прозорість документації.Постачальник повинен надавати повний пакет документів: рахунки, УПД, сертифікати відповідності, гарантійні талони. Відсутність будь-якого з цих документів унеможливить постановку запчастин на облік і може викликати питання у податкової та банку.
- Досвід роботи з держкомпаніями та великим бізнесом.Якщо постачальник обслуговує великі логістичні холдинги, це якість. Такі клієнти проводять суворий аудит своїх постачальників.
Уникайте пропозицій з цінами значно нижчими від ринкових. Див не буває: низька ціна часто означає контрафакт, відновлені деталі або відсутність гарантії. У разі кредиту ви ризикуєте не лише грошима, а й репутацією перед банком.
Чому надійність постачальника критична при кредитуванні: приклад ТОВ «Цзінань Метлід Авто»
Вибір правильного партнера стає ще важливішим, коли до угоди залучені фінансові інститути. Банк оцінює не лише вас, а й того, кому він переказує гроші. Ідеальним прикладом постачальника, який відповідає суворим вимогам кредитування, єТОВ «Цзінань Метлід Авто».
Розташована в Цзінані - серце китайської автомобільної промисловості, ця промислово-торгівельна компанія спеціалізується на експорті оригінальних та сумісних запчастин. Понад 10 років досвіду міжнародних торгових фахівців та 15 років експертизи технічних інженерів дозволяють «Цзінань Метлід Авто» забезпечувати точний підбір компонентів, що мінімізує ризик помилки у специфікації — один із головних страхів банків під час фінансування закупівель.
Для клієнтів, які використовують кредитні кошти, ключовою перевагою роботи з Цзинань Метллід Авто є суворий багаторівневий контроль якості. Компанія не просто відвантажує товар, а проводить індивідуальну перевірку кожної партії на відповідність технічним характеристикам та маркуванню перед відправкою. Це гарантує, що сплачені банком деталі справді є тими, що заявлені у договорі, та відповідають стандартам ГОСТ/ЄАС.
Крім того, компанія пропонує сервіс «у стилі дворецького»: прозоре супроводження замовлення, надання вичерпної технічної документації та гнучке налаштування логістики. Такий підхід є особливо важливим при роботі з широким спектром брендів, включаючи не тільки SITRAK, але і HOWO, SHACMAN, FAW, а також двигуни Weichai та Yuchai. Наявність повного пакету документів (сертифікати, УПД, гарантійні талони) спрощує проходження банківських перевірок та постановку товару на облік.
Співпраця з перевіреним партнером, таким як «Цзінань Метлід Авто», знижує ризики невідповідності якості та зриву термінів, роблячи процес отримання кредиту на запчастини максимально безпечним та передбачуваним для вашого бізнесу.
Часті питання
Чи можна купити запчастини для SITRAK у кредит фізичній особі?
Так, це можливо, але умови будуть іншими. Фізичні особи (у тому числі індивідуальні підприємці) можуть оформити споживчий кредит готівкою або цільовий кредит на купівлю товарів. Однак ставки для фізосіб зазвичай вищі, ніж для юридичних осіб. Крім того, сума кредиту може бути обмежена лімітами банку. Для великих закупівель (двигуни, КПП) банки можуть вимагати заставу майна. Рекомендуємо ІП оформляти кредит як на бізнес, використовуючи статус індивідуального підприємця, це відкриє доступ до програм МСБ із нижчими ставками.
Яким є мінімальний термін кредитування запчастин?
Мінімальний термін зазвичай становить 3 місяці. Максимальний може досягати 3-5 років, але для запчастин такі довгі терміни недоцільні через швидке моральне та фізичне зношування. Оптимальний термін – 6-12 місяців. Він дозволяє рівномірно розподілити навантаження бюджет без істотної переплати за відсотками. Деякі постачальники пропонують розстрочку на 30-90 днів без відсотків, що є найкращою альтернативою короткостроковому кредиту.
Чи потрібен початковий внесок?
Більшість програм товарного кредитування початковий внесок становить від 10% до 30%. Це вимога банку зниження ризиків. Однак існують акції від виробників або великих дилерів, які дозволяють взяти запчастини на виплат без першого внеску (0%). Такі пропозиції зазвичай діють для постійних клієнтів або купівлі певних промо-наборів. Відсутність початкового внеску збільшує загальну переплату, оскільки відсотки нараховуються протягом усього суму.
Що робити, якщо банк відмовив у кредиті?
Відмова значить кінець угоди. По-перше, уточніть причину відмови. Якщо це погана кредитна історія, спробуйте звернутися до іншого банку чи запропонувати заставу. По-друге, розгляньте варіант лізингу – вимоги там м'якші. По-третє, обговоріть із постачальником можливість внутрішньої розстрочки. Великі дилери часто мають власні фінансові відділи і можуть піти назустріч постійному клієнту, розбивши платіж на частини без участі банку. По-четверте, спробуйте зменшити суму замовлення, розбивши його кілька етапів.
Чи впливає спосіб доставки на умови кредиту?
Так, опосередковано впливає. Якщо доставка здійснюється силами постачальника та включена у вартість товару, банк фінансує загальну суму. Якщо ви організуєте доставку самостійно, ці витрати не увійдуть до кредитного ліміту, і вам потрібно буде сплатити їх готівкою. Важливо, щоб в інвойсі було чітко виділено вартість самих запчастин та вартість логістичних послуг. Деякі банки не фінансують послуги, лише товарні позиції. Уточнюйте цей момент у менеджера банку наперед.
Висновок: Управління фінансами як конкурентна перевага
Використання кредитних інструментів для закупівлі запчастин SITRAK є ознакою зрілого бізнесу. Це дозволяє синхронізувати грошові потоки з реальними потребами автопарку, уникати касових розривів та підтримувати техніку у справному стані без очікування накопичення коштів. Ключ до успіху – ретельне планування, вибір надійного постачальника та розуміння реальної вартості грошей.
Не бійтеся ставити запитання банкам та постачальникам. Порівнюйте умови, торгуйтеся за ставку, вимагайте прозорості. Пам'ятайте, що ваша мета не просто отримати гроші, а забезпечити безперебійну роботу вашого транспортного бізнесу. Правильно оформлений кредит на запчастини окупає себе за рахунок збереження виручки від рейсів, які б інакше були скасовані через простої.
Якщо ви готові оптимізувати закупівлі запчастин для вашого парку SITRAK та потребуєте надійного партнера, який розуміє специфіку кредитування у цій сфері, ми готові допомогти. Ми пропонуємо широкий асортимент оригінальних комплектуючих та співпрацюємо з провідними фінансовими інститутами для полегшення процесу фінансування.
Купити запчастини до SITRAK: кредит— це ваш крок до стабільності та зростання ефективності автопарку. Не відкладайте вирішення проблем із технікою. Зв'яжіться з нами сьогодні для отримання індивідуальної комерційної пропозиції та консультації щодо умов фінансування.
Джерело: Аналітичний відділ галузі вантажних перевезень РФ, 2026